A partir de proposta de juízes do TJAM, Fonasuper recomendará que órgãos nacionais definam diretrizes para prevenir superendividamento entre indígenas idosos

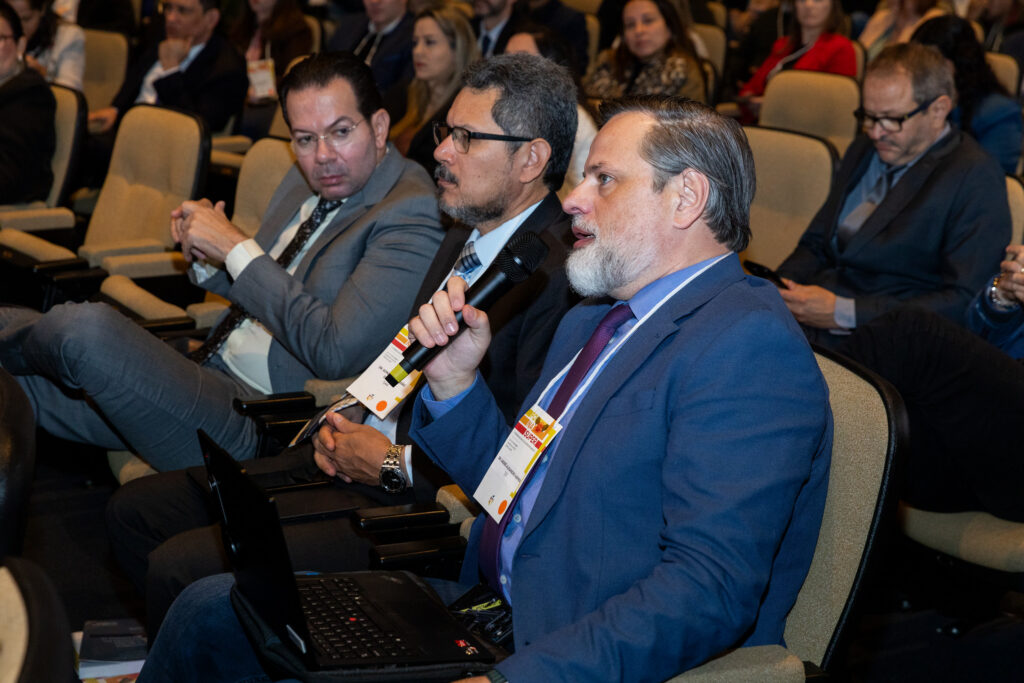
 Magistrados do Tribunal de Justiça do Amazonas participaram do 1.º Fórum Nacional de Superendividamento (Fonasuper), de 16 a 18/9, no Tribunal de Justiça do Rio Grande do Sul, em que foi definida a composição das comissões temáticas permanentes do fórum. O juiz Manoel Átila Araripe Autran Nunes, titular da Comarca de São Gabriel da Cachoeira, integra a Comissão de Enunciados e Jurisprudência e a Comissão de Educação Financeira; e o juiz Gonçalo Brandão de Sousa, da Comarca de Tefé, integra a Comissão de Inovação Tecnológica e Inteligência Artificial.
Ao fim do evento, foram aprovados enunciados e também deliberadas recomendações à Secretaria Nacional do Consumidor e ao Banco Central, a fim de que considerem a regulamentação e a edição de orientações nacionais. Uma das recomendações foi proposta pelos representantes do TJAM, a partir da experiência na Comarca de São Gabriel da Cachoeira, em que 90% da população é indígena, e da preocupação dos magistrados sobre como dar o melhor tratamento à questão que envolve as comunidades com esta origem.
A recomendação é de “estabelecer diretrizes para que as instituições financeiras, na concessão de crédito a consumidor indígena idoso, adotem cautelas reforçadas destinadas a assegurar o crédito responsável, a prestação de informação clara e adequada e a prevenção ao superendividamento, nos termos dos arts. 54-C, IV, e 54-D, I, do Código de Defesa do Consumidor, assegurando, constatada barreira linguística, a assistência de intérprete ou tradutor na língua originária do consumidor e evitando a formalização exclusivamente por meios digitais quando não assegurados atendimento presencial qualificado e a comprovação do efetivo esclarecimento acerca das condições, encargos e consequências do mútuo”.
Segundo o juiz Manoel Átila, existe um problema grande na comarca, com a peculiaridade de que os indígenas idosos são hipervulneráveis nessa relação de consumo, em que os bancos terminam por fornecer crédito de forma irresponsável, havendo a necessidade de isso ser feito de forma adequada para evitar dívidas que virem uma “bola de neve”.
A situação é rotineira na comarca e é preciso prevenir para evitar problemas aos consumidores e novos processos, segundo o magistrado. Ele cita a Lei do Crédito Responsável (lei n.º 14.181/2021) e observa a importância de a proposta de crédito ser apresentada de forma clara aos indígenas, de forma escrita (e não digital) e com a presença de tradutor, inclusive, para a compreensão do negócio e para que as pessoas avaliem se terão condição de pagar.
Proposta de enunciado
Para uma próxima reunião do fórum tem-se a proposta de enunciado sobre o tema da “Hipervulnerabilidade do consumidor idoso indígena e dever qualificado de crédito responsável”, apresentada da seguinte forma:
“A concessão de crédito a consumidor indígena idoso exige das instituições financeiras cautelas reforçadas em cumprimento aos deveres de crédito responsável, informação clara e prevenção ao superendividamento (arts. 54-C, IV, e 54-D, I, do CDC). Constatada barreira linguística, a contratação pressupõe assistência de intérprete ou tradutor na língua originária, vedada a formalização por meios digitais desacompanhada de atendimento presencial qualificado e comprovação do efetivo esclarecimento sobre as condições do mútuo”.
A proposta se justifica pelo fato de a sobreposição da idade avançada com a identidade indígena configurar hipervulnerabilidade agravada e cumulativa. “No âmbito etário, a jurisprudência do Superior Tribunal de Justiça reconhece a menor adaptação às tecnologias digitais e a maior exposição a fraudes e assédio de consumo. No âmbito étnico-cultural, a Convenção n.º 169 da OIT (arts. 2º e 12) impõe ao Estado e aos agentes econômicos regulados a consideração das especificidades sociolinguísticas, vedando o aproveitamento da vulnerabilidade informacional”.
De acordo com o juiz Manoel Átila, a simples disponibilização de instrumentos contratuais em formato padrão na língua portuguesa ou por canais exclusivamente remotos/digitais não cumpre o dever de informação adequada (artigo 54-B e artigo 54-D, I, do Código de Defesa do Consumidor), gerando vício de consentimento e contratação predatória sobre benefícios previdenciários e assistenciais. Diante dessa situação, a exigência de mediação linguística e de atendimento presencial assistido funciona como medida preventiva indispensável à preservação do mínimo existencial e à integridade patrimonial desses consumidores.
Patrícia Ruon Stachon
Foto: Juliano Verardi – Dicom/TJRS
ASSESSORIA DE COMUNICAÇÃO SOCIAL / TJAM
E-mail: divulgacao@tjam.jus.br
(92) 99316-0660
Fonte: TJAM